يبحث كثير من القراء عن حقوق المشتري بالتقسيط لأن معرفة التفاصيل الدقيقة تساعد على اتخاذ قرار أفضل وتجنب المعلومات المتداولة دون تدقيق. وفي هذا الدليل نستعرض الجوانب العملية للموضوع، ونوضح ما يمكن تنفيذه خطوة بخطوة، وما يتطلب مراجعة الجهات المختصة أو الاستعانة بخبير، مع التركيز على الفائدة اليومية للقارئ في مصر.
لا تقارن قيمة القسط وحدها
قد يبدو عرض التقسيط جذابًا عندما يكون القسط الشهري صغيرًا، لكن قرار الشراء يجب أن ينطلق من إجمالي المبلغ الذي ستدفعه حتى نهاية العقد. اجمع الدفعة المقدمة والأقساط والرسوم الإدارية وأي تأمينات أو مصروفات إضافية موضحة في العرض. تحقق من سعر السلعة نقدًا ومقارنتها بتكلفة التقسيط النهائية، ولا تعتمد على إعلان يذكر عبارة من دون فوائد ثم يضيف رسومًا مؤثرة في الإجمالي. يجب أن تكون الأرقام مفهومة قبل التوقيع.
اقرأ الشروط المكتوبة كاملة
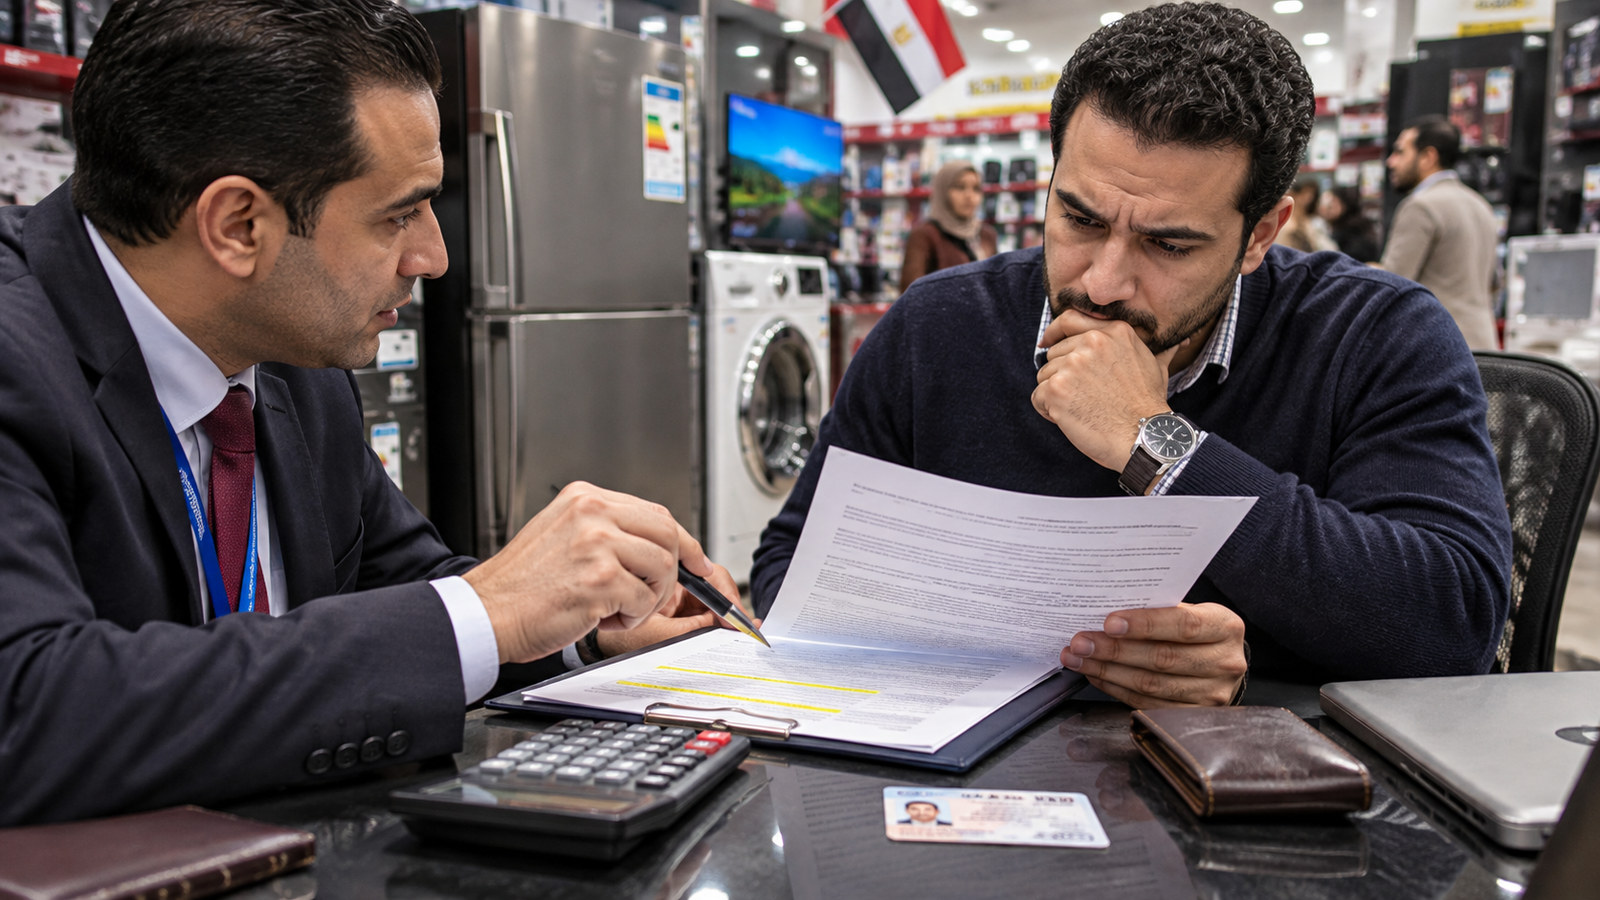
راجع اسم جهة التمويل والبائع وطبيعة العقد وجدول السداد وقيمة المبلغ المتبقي، وأي شرط متعلق بغرامات التأخير أو السداد المبكر أو فسخ التعاقد. اطلب نسخة مكتوبة ويمكن الرجوع إليها، وتأكد من أن البيانات الشخصية ورقم السلعة والمبلغ تتطابق مع ما اتفقت عليه. لا توقّع مستندًا فارغًا أو اتفاقًا لم تفهمه، ولا تكتفِ بوعد شفهي يخالف النص المكتوب. ويمكن طلب شرح بند غامض قبل قبول الالتزام.
ما الذي يحدث عند التأخر؟
تختلف آثار التأخير وفق طبيعة العقد والجهة المقدمة للخدمة والأنظمة المنطبقة عليه، وقد تشمل رسومًا أو إجراءات تحصيل منصوصًا عليها قانونًا. قبل الشراء، اختبر ميزانيتك على سيناريو انخفاض مؤقت للدخل أو مصروف طارئ، وحدد ما إذا كان القسط سيظل محتملًا. إذا واجهت تعثرًا، تواصل مبكرًا مع الجهة المعنية واطلب توضيح الخيارات المتاحة كتابيًا، بدل تجاهل الرسائل حتى تتراكم الالتزامات.
الاسترجاع والضمان والتقسيط
وجود عقد تقسيط لا يلغي تلقائيًا حقوق المستهلك المتعلقة بمطابقة السلعة والضمان، لكنه قد يجعل إجراءات استرجاع المدفوعات وإلغاء التمويل أكثر تعقيدًا. لذلك اسأل قبل الشراء عما يحدث إذا ظهر عيب أو أُعيد المنتج وفق الشروط القانونية، ومن المسؤول عن إلغاء الأقساط أو رد مقدم الثمن. احتفظ بفواتير الشراء والعقد ومستندات التسليم والصيانة؛ فهذه الأدلة ضرورية عند حدوث نزاع بين البائع والجهة الممولة.
احمِ نفسك من العروض المضللة
احذر الاستعجال بعبارات من نوع الفرصة تنتهي خلال دقائق إذا لم تكن الشروط والرسوم واضحة. لا تمنح بيانات بطاقتك أو رموز التحقق لمندوب مجهول، ولا ترفع مستنداتك الشخصية على روابط غير رسمية. تحقق من هوية مقدم التمويل والقنوات المعتمدة لاستقبال الشكاوى. كذلك لا تجمع التزامات تقسيط متعددة اعتمادًا على أفضل شهر دخل لديك؛ التقدير الواقعي يشمل النفقات الثابتة والضرورية ومساحة للطوارئ.
قائمة أسئلة قبل الاتفاق
اسأل: كم إجمالي المبلغ؟ ومتى تستحق الأقساط؟ وما رسوم التأخير؟ وهل يمكن السداد المبكر؟ وكيف يُلغى العقد عند إعادة السلعة؟ ومن الجهة التي أراجعها إذا اعترضت على مبلغ؟ وجود إجابات موثقة لكل سؤال يجعل القرار أكثر وعيًا. وإذا كان التمويل معقدًا أو بقيمة كبيرة، فقد يكون من المفيد طلب مشورة مالية أو قانونية مستقلة قبل الالتزام الطويل.
خلاصة عملية
اسأل: كم إجمالي المبلغ؟ ومتى تستحق الأقساط؟ وما رسوم التأخير؟ وهل يمكن السداد المبكر؟ وكيف يُلغى العقد عند إعادة السلعة؟ ومن الجهة التي أراجعها إذا اعترضت على مبلغ؟ وجود إجابات موثقة لكل سؤال يجعل القرار أكثر وعيًا. والأفضل مراجعة التفاصيل الخاصة بالحالة الفردية قبل أي قرار، مع الاحتفاظ بالمستندات أو الأدلة اللازمة عند الحاجة.