ثروة لا تعمل.. هل تتحول الأصول النائمة إلى محرك جديد للاقتصاد؟
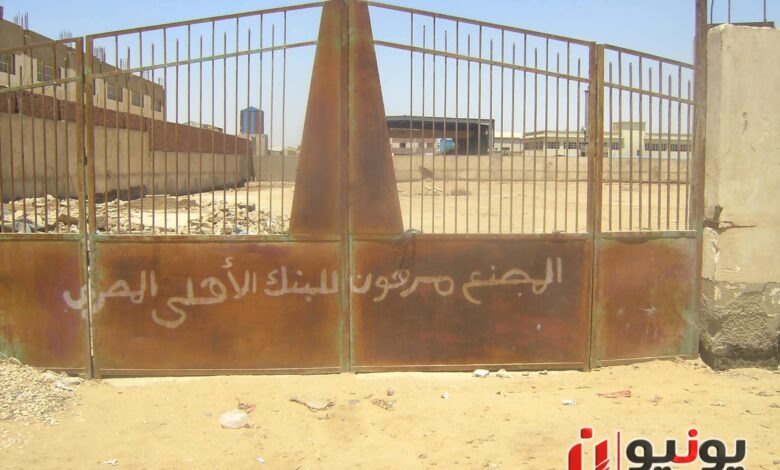
في وقت تبحث فيه الاقتصادات عن كل فرصة ممكنة لزيادة الإنتاج وخلق فرص العمل وتعظيم العائد من الموارد المتاحة، يبرز ملف الأصول غير المستغلة باعتباره أحد الملفات التي تستحق نقاشًا اقتصاديًا جادًا.
فالمسألة لا تتعلق فقط بإنشاء مصانع جديدة أو ضخ استثمارات في مشروعات تبدأ من الصفر، وإنما تطرح سؤالًا أكثر مباشرة: ماذا عن المصانع والمباني والمخازن والأراضي والمعدات القائمة بالفعل، والتي يمكن أن تمتلك قيمة اقتصادية لكنها لا تحقق الاستفادة الممكنة منها؟
ما هي «الأصول النائمة»؟
يقصد بالأصول النائمة، في هذا الطرح، كل أصل يمتلك قدرة محتملة على تحقيق قيمة اقتصادية لكنه لا يعمل أو يعمل بأقل من طاقته الممكنة.
وقد يشمل ذلك مصنعًا متوقفًا يمكن إعادة تأهيله، أو ورشًا ومخازن غير مستغلة، أو أراضي مخصصة لنشاط اقتصادي لم تدخل مرحلة التشغيل، أو مباني يمكن إعادة توظيفها، فضلًا عن معدات ومنشآت يمكن أن تعود إلى الإنتاج بعد دراسة حالتها الفنية والاقتصادية.
ولا يعني ذلك أن كل أصل غير مستخدم يصلح بالضرورة للاستثمار، وإنما يبدأ الأمر أولًا بالحصر والتقييم وتحديد ما يمكن تشغيله اقتصاديًا وما لا يصلح لذلك.
الحصر أولًا.. أين توجد الثروة المعطلة؟
قبل الحديث عن إعادة التشغيل، تبرز الحاجة إلى معرفة حجم وطبيعة الأصول التي يمكن الاستفادة منها.
وجود قاعدة بيانات واضحة تتضمن موقع الأصل ومساحته وحالته الفنية والجهة المالكة له وطبيعة النشاط الملائم له وقيمة التأهيل المطلوبة، من شأنه أن يحول الملف من تقديرات عامة إلى فرص اقتصادية قابلة للدراسة.
فالمستثمر لا يحتاج فقط إلى معرفة أن هناك أصلًا متاحًا، وإنما يحتاج إلى بيانات تساعده على حساب التكلفة والعائد قبل اتخاذ قرار الدخول في المشروع.
التشغيل قد يكون بديلًا عن البيع
إعادة الاستفادة من أصل متوقف لا تعني بالضرورة انتقال ملكيته.
فمن بين النماذج الممكنة إتاحته للتشغيل وفق عقود حق انتفاع أو شراكة أو تأجير طويل الأجل، مع بقاء الملكية الأصلية كما هي وربط استمرار التعاقد بمدى جدية التشغيل.
ويتيح هذا النموذج الاستفادة الاقتصادية من الأصل دون أن يكون بيع الممتلكات هو الخيار الوحيد المطروح.
فرصة لتقليل تكلفة بدء المشروعات
بدء مشروع صناعي جديد من الصفر قد يتطلب أرضًا ومباني ومرافق وتجهيزات قبل الوصول إلى مرحلة الإنتاج الفعلي.
أما وجود أصل قائم يمكن إعادة تأهيله فقد يختصر جزءًا من تلك المراحل، ويوجه نسبة أكبر من التمويل إلى الآلات والتشغيل والعمالة والتكنولوجيا.
لكن الأمر يظل مرتبطًا بحالة كل أصل؛ فبعض المنشآت قد تكون تكلفة إعادة تأهيلها أعلى من إنشاء مشروع جديد، وهو ما يجعل الدراسة الاقتصادية المسبقة عنصرًا أساسيًا في اتخاذ القرار.
المشروعات الصغيرة أمام فرصة مختلفة
لا يقتصر ملف الأصول غير المستغلة على المصانع والمنشآت الكبرى.
فبعض الورش والمخازن والمساحات الأصغر قد تكون مناسبة للمشروعات الصغيرة ورواد الأعمال الذين يصعب عليهم تحمل تكلفة شراء الأراضي وإنشاء مقرات جديدة.
ويمكن أن يؤدي إتاحة تلك المواقع وفق شروط واضحة إلى خفض جزء من تكلفة الدخول إلى السوق، بشرط أن يرتبط الانتفاع بها بممارسة نشاط اقتصادي حقيقي وليس الاحتفاظ بالأصل دون تشغيل.
«شغّله أو أعده»
أحد أبرز التحديات في أي تصور لإعادة استغلال الأصول يتمثل في منع انتقال الأصل من حالة «غير مستغل» إلى حالة أخرى من التجميد تحت يد مستثمر جديد.
ومن هنا يمكن أن يرتبط التعاقد ببرنامج زمني محدد لبدء التشغيل، فإذا لم ينفذ المشروع خلال المدة المتفق عليها دون مبررات مقبولة، يعاد طرح الأصل مرة أخرى.
الهدف في النهاية ليس مجرد توقيع العقود، وإنما الوصول إلى مصنع يعمل، وعمالة يتم تشغيلها، وسلع أو خدمات تدخل السوق.
الإنتاج هو المقياس الحقيقي
نجاح إعادة تشغيل أي أصل يجب أن يقاس بما أضافه للاقتصاد.
كم فرصة عمل وفر؟ وكم استثمارًا جذب؟ وهل زاد الإنتاج؟ وهل أسهم في توفير منتج محلي أو دعم الصادرات أو إحلال جزء من الواردات؟
تلك المؤشرات يمكن أن تكون أكثر دلالة من الاكتفاء بإعلان عدد الأصول التي تم التعاقد عليها.
الشفافية تحمي قيمة الأصول
ويبقى التقييم العادل والطرح التنافسي والشفافية من أهم عناصر التعامل مع هذا الملف.
فالأصول غير المستغلة تظل ممتلكات ذات قيمة، وإعادة تشغيلها يجب ألا تتحول إلى وسيلة للحصول عليها بأقل من قيمتها أو دون مقابل يتناسب مع المنفعة الاقتصادية منها.
كما أن بعض الأصول قد تكون مرتبطة بأبعاد استراتيجية أو خدمية تجعل إعادة توظيفها اقتصاديًا غير مناسبة، وهو ما يتطلب دراسة كل حالة بصورة مستقلة.
هل يصبح الأصل المتوقف فرصة إنتاج؟
السؤال الاقتصادي في النهاية لا يتعلق بعدد المباني أو الأراضي أو المصانع غير المستغلة بقدر ما يتعلق بما يمكن أن تضيفه إذا عادت إلى العمل.
فالأصل المتوقف يمثل تكلفة وفرصة ضائعة في الوقت نفسه، بينما يمكن أن يتحول الأصل نفسه، إذا ثبتت جدوى تشغيله، إلى مصدر إنتاج وفرص عمل وعائد اقتصادي.
ومن هنا يظل السؤال مطروحًا: كم أصلًا قائمًا يمكن أن يعود إلى دائرة الإنتاج قبل البحث عن تكلفة إنشاء أصل جديد؟